監修:鳥山 昌則(税理士)
税理士法人とりやま財産経営 代表税理士
本記事では、相続税申告を担当する税理士・会計事務所の実務者向けに、特定居住用宅地等、家なき子特例、事業用・貸付事業用宅地等の要件、上限面積、複数宅地がある場合の有利選択、申告時の添付書類を整理します。制度の基本は、国税庁のNo.4124「相続した事業の用や居住の用の宅地等の価額の特例」(令和8年4月1日現在法令等)で確認してください。
相続税申告書の作成や分割案ごとの税額比較には、相続税の達人もご確認ください。
小規模宅地等の特例とは?何がどれだけ減額されるのか
小規模宅地等の特例は、被相続人または被相続人と生計を一にしていた親族が、相続開始直前に居住・事業・貸付事業に使っていた一定の宅地等について、相続税の課税価格に算入する価額を減額する制度です。「宅地等」には、土地のほか土地の上に存する権利も含まれます。
対象は原則として建物または構築物の敷地であり、農地・採草放牧地、棚卸資産などは対象外です。
たとえば、相続税評価額6,000万円の特定居住用宅地等330㎡が全て対象になる場合、減額額は4,800万円、課税価格に算入する価額は1,200万円です。共有、用途併用、限度面積超過、複数宅地の選択がある場合は、先に対象部分と選択面積を確定させます。
実務上の留意点:併用宅地は利用実態に応じて面積を区分し、図面、現地状況、契約書で確認します。
特定居住用宅地等の適用要件は?配偶者・同居親族・家なき子で異なる
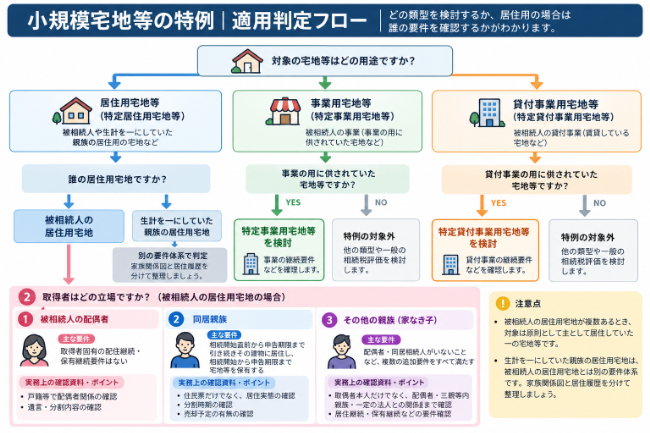
特定居住用宅地等は、被相続人等の居住用宅地について使える類型です。被相続人の居住用宅地の場合、取得者が配偶者、同居親族、その他の親族(いわゆる家なき子)のどれに当たるかで要件が異なります。
生計を一にしていた親族の居住用宅地は、被相続人の居住用宅地とは別の要件体系です。家族関係図と居住履歴を分けて整理しましょう。なお、被相続人の居住用宅地が複数あるとき、対象は原則として主として居住していた一の宅地等です。
家なき子特例とは?別居していても適用できる要件を解説
「家なき子特例」は、別居親族が特定居住用宅地等の特例を受ける場面を指す実務上の通称です。単に賃貸住宅に住んでいるだけでは足りません。
被相続人の居住用宅地を、配偶者でも同居親族でもない親族が取得する場合、国税庁のNo.4124では、主に次の要件をすべて満たすことが求められています。
•相続開始直前に被相続人の居住用家屋に住んでいた相続人がいないこと(相続放棄者も判定に含む)
•取得者が相続開始前3年以内に、自己・配偶者・三親等内親族・一定の法人が所有する日本国内の家屋に住んでいないこと(相続開始直前に被相続人の居住用であった家屋を除く)
•現住居を取得者が過去に所有したことがなく、宅地を申告期限まで保有すること
•国外居住者が関係する場合は、国籍・納税義務区分の要件も満たすこと
「親名義の家に住んでいないから大丈夫」と即断するのは危険です。3年以内の居住先は、取得者本人だけでなく配偶者・三親等内親族の所有関係まで確認します。
家なき子特例で収集しておきたい資料
家なき子の判定では、通常の相続関係書類に加え、次の資料を確認・保管します。
•相続開始前3年分を含む住民票・戸籍の附票など、居住履歴を追える資料
•取得者、配偶者、三親等内親族の関係を確認する戸籍・法定相続情報一覧図
•居住していた家屋の登記事項証明書、賃貸借契約書、固定資産税関係資料など、所有・賃貸の実態を確認できる資料
•現住居について取得者が過去に所有していないことを確認する資料
資料名だけでなく、「どの要件をどの資料で立証するか」をワーキングペーパーに紐づけます。
事業用・貸付事業用の宅地はどう判定する?
事業用・貸付事業用の判定では、相続開始直前の利用実態と、申告期限までの事業・保有継続を分けて確認します。利用区分を誤ると、80%減額か50%減額か、あるいは対象外かが変わります。
アパート・賃貸マンションの敷地は、貸付事業用宅地等として検討します。事業的規模に達していない不動産貸付けでも、相当の対価を得て継続する準事業なら対象となる余地があります。使用貸借で貸す土地は対象外です。
ただし、事業的規模でない準事業は、3年超の特定貸付事業に関する例外に当たりません。相続開始前3年以内に貸付けを始めた準事業の宅地は、3年以内貸付宅地等として原則対象外です。
青空駐車場も見落としやすい論点です。単に区画して貸すだけで建物または構築物の敷地といえない場合は対象外です。舗装、フェンス、精算機などがある場合も、構築物の状況・利用部分・契約形態を確認します。
老人ホーム入居中や空き家でも特例は使える?
被相続人が老人ホーム等に入居していた場合でも、一定の要件を満たせば、入居前に住んでいた自宅の敷地について特定居住用宅地等を検討できます。判断の中心は「施設に入ったから自宅ではなくなった」と形式的に決めることではなく、国税庁が定める認定・施設・利用状況の要件を満たすかです。
•要介護・要支援認定または一定の障害支援区分の認定を受けていたか
•入居先が特別養護老人ホーム、有料老人ホーム、介護老人保健施設、一定のサービス付き高齢者向け住宅など対象施設に当たるか
•入居後に家屋が事業用または新たな第三者の居住用に供されていないか
実務では、介護保険被保険者証の写し、認定結果通知、施設入居契約書、入居日が分かる資料、戸籍の附票、家屋の使用状況を確認します。「老人ホーム入居中」「空き家」だけで結論を出さず、入居前後のタイムラインを作成してください。
二世帯住宅・マンションでも小規模宅地等の特例は使える?
二世帯住宅・マンションでも特例の対象になる可能性はあります。ただし、建物が区分所有建物に当たるか、被相続人と取得者がどの部分に居住していたかで、同居親族としての判定が変わります。
二世帯住宅が区分所有登記のない一棟建物であれば、居住部分が分かれていても、一定の場合には同居親族として判定します。一方、区分所有登記がある建物で別の専有部分に住む親族は、同居親族の要件を満たさないことがあります。
小規模宅地等の特例が使えないケースは?
小規模宅地等の特例は強力ですが、申告期限・分割・取得者要件を外すと適用できません。代表的な失敗パターンを、レビュー時の確認項目として整理します。
•相続または遺贈で取得していない:相続時精算課税に係る贈与で取得した宅地等は、この特例の対象外です。
•申告期限内の申告・手続を失念した:特例の選択と必要書類を添えた相続税申告を、原則として申告期限までに行う必要があります。
•遺産分割が未了のまま、必要な届出をしなかった:当初申告では未分割の宅地に特例を使えません。後述する「申告期限後3年以内の分割見込書」の提出を検討します。
•保有継続要件または居住・事業継続要件を満たさない:同居親族、家なき子、事業用・貸付事業用では、申告期限までの継続要件を確認します。申告期限前の売却・転居・廃業が影響する場合があります。
•3年以内事業宅地等・3年以内貸付宅地等に当たる:相続開始前3年以内に新たに事業用・貸付事業用とした土地は、原則として対象外です。例外の有無を別途確認します。
•土地の利用実態が対象外:単なる更地、構築物の敷地といえない青空駐車場、棚卸資産に準ずる土地などは、対象外となることがあります。
申告期限前の売却が常に不可とは限りません。配偶者取得の特定居住用宅地等のように保有継続要件がない類型もあるため、誰がどの継続要件を負うかを分けて判定します。
住んでいなくても小規模宅地等の特例は適用できる?
被相続人と同居していない人でも、特例を使える場合があります。典型例は、被相続人の配偶者が居住用宅地を取得する場合と、家なき子のすべての要件を満たす別居親族が取得する場合です。また、被相続人と生計を一にしていた親族が居住していた宅地については、別の要件体系で適用を検討します。
一方、同居していないことだけを理由に、直ちに家なき子の対象になるわけではありません。配偶者の有無、同居相続人の有無、3年以内の居住先・所有関係、現在居住する家屋の過去の所有関係まで確認します。顧問先への初回ヒアリングでは「どこに住んでいるか」だけでなく、「いつから、誰の所有する家に、誰と住んでいるか」を時系列で聞き取ると漏れを防げます。
200㎡・330㎡を超える場合の計算方法は?複数の宅地がある場合の有利選択
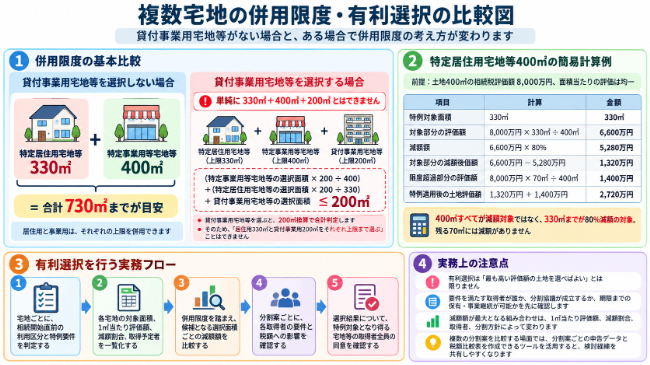
限度面積を超える部分は減額の対象になりません。たとえば、特定居住用宅地等が400㎡あり、面積当たりの評価が均一と仮定すると、330㎡までが80%減額の対象で、残る70㎡には減額がありません。
特定居住用宅地等が400㎡ある場合の簡易計算例
前提として、土地400㎡の相続税評価額を8,000万円、面積当たりの評価を均一とします。
複数の宅地等がある場合は、類型ごとの上限を単純に足せないことがあります。貸付事業用宅地等を選択しない場合は、特定事業用等宅地等400㎡と特定居住用宅地等330㎡を併用でき、合計730㎡までが目安です。
一方、貸付事業用宅地等を選択する場合には、次の換算式で合計が200㎡以内かを判定します。
(特定事業用等宅地等の選択面積×200÷400)+(特定居住用宅地等の選択面積×200÷330)+貸付事業用宅地等の選択面積 ≦ 200㎡
このため、「居住用330㎡と貸付事業用200㎡を、それぞれ上限まで選ぶ」という処理はできません。減額額が最大となる組み合わせは、各土地の1㎡当たり評価額、減額割合、相続人ごとの取得・分割方針によって変わります。
有利選択を行う実務フロー
1.宅地ごとに、相続開始直前の利用区分と特例要件を判定する
2.各宅地の対象面積、1㎡当たり評価額、減額割合、取得予定者を一覧化する
3.併用限度を踏まえ、候補となる選択面積ごとの減額額を比較する
4.分割案ごとに、各取得者の要件と税額への影響を確認する
5.選択結果について、特例対象となり得る宅地等の取得者全員の同意を確認する
有利選択は「最も高い評価額の土地を選べばよい」とは限りません。要件を満たす取得者が誰か、分割協議が成立するか、期限までの保有・事業継続が可能かを先に確認します。複数の分割案を比較する場面では、相続税の達人のように、分割案ごとの申告データと税額比較表を作成できるツールを活用すると、検討経緯を共有しやすくなります。
小規模宅地等の特例を受けるための手続き・必要な添付書類は?
一般的には、次の書類・情報を申告工程の早い段階で回収します。実際に必要となる書類は、適用する類型、マイナンバーの記載状況、相続関係、未分割の有無などで異なります。
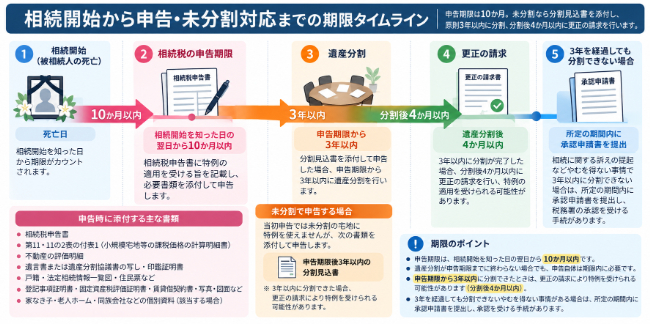
遺産分割が申告期限までに終わらない場合でも、申告自体は期限内に必要です。当初申告では未分割の宅地に特例を使えませんが、申告書に申告期限後3年以内の分割見込書を添付し、申告期限から3年以内に分割できたときは、更正の請求により特例を受けられる可能性があります。
実務チェックリスト|小規模宅地等の特例 適用判定フローチェック
案件の初期段階では、結論を急がず、次の順で確認すると判断の抜けを抑えられます。
□ 相続開始日、相続税の申告期限、申告スケジュールを確定した
□ 対象となり得る全宅地等を洗い出し、相続開始直前の利用区分を確認した
□ 建物・構築物の敷地に当たるか、併用部分・更地部分・駐車場部分を区分した
□ 取得予定者ごとに、配偶者・同居親族・家なき子・事業承継者などの該当類型を整理した
□ 同居親族・家なき子の居住履歴、居住実態、家屋の所有関係を時系列で確認した
□ 老人ホーム入居がある場合、認定・施設・入居後の自宅利用状況を確認した
□ 事業用・貸付事業用では、相続開始前3年以内の利用開始、事業承継、保有継続を確認した
□ 宅地等が複数ある場合、併用限度と減額額の比較を行った
□ 遺産分割が完了しているかを確認し、未分割なら分割見込書の提出要否を検討した
□ 計算明細書、遺言書・分割協議書、印鑑証明書、個別論点の証憑を収集・保管した
□ 特例対象となり得る宅地等の取得者が複数いる場合、選択に関する同意を確認した
チェックリストは、担当者の作業メモではなく、レビュー担当者が「どの要件をどの証憑で確認したか」を追える形で運用することが大切です。判断の根拠となる資料の保管先、確認日、担当者も残しておくと、申告直前の差戻しを減らせます。
よくある質問(FAQ)
Q. 小規模宅地等の特例が使えないケースは?
A. 相続時精算課税による贈与で取得した土地、対象外の土地、取得者要件を満たさないケースでは使えません。分割未了、保有・居住・事業継続の要件漏れにも注意が必要です。
Q. 小規模宅地等の特例は住んでいなくても使えますか?
A. 使える場合があります。配偶者が取得する場合や、家なき子の要件を満たす別居親族が取得する場合です。ただし、別居だけで判定はできません。
Q. 小規模宅地等の特例のデメリット・注意点は?
A. 適用要件が細かく、分割・期限・保有継続・居住継続を誤ると減額を受けられない点が注意点です。複数宅地は面積制限もあります。
Q. 小規模宅地等の特例は200㎡・330㎡を超えても適用されますか?
A. 土地全体が対象外になるわけではありません。特定居住用宅地等は330㎡、貸付事業用宅地等は200㎡までが減額対象で、超過部分に減額はありません。
Q. 家なき子特例の添付書類は何が必要ですか?
A. 通常の申告・分割関係書類に加え、居住履歴、親族関係、居住家屋の所有関係を確認できる資料が必要です。個別の要件と資料を対応付け、最新の国税庁様式を確認してください。
Q. 小規模宅地等の特例はいつまでに申告すればよいですか?
A. 申告期限は、相続開始を知った日の翌日から10か月以内です。未分割でも期限は延びないため、分割見込書の提出を含め早めに方針を決めます。
Q. 青空駐車場でも貸付事業用宅地等になりますか?
A. 単に区画して貸すだけで構築物の敷地といえない場合は対象になりません。舗装・フェンス・精算機などの状況と賃貸実態を確認します。
まとめ|小規模宅地等の特例は事前準備と正確な判断が鍵
小規模宅地等の特例は、居住用・事業用の土地の相続税評価を大きく下げられる制度です。しかし、減額割合だけを確認しても申告実務は完結しません。特に次の点を、相続開始後すぐに整理してください。
1.土地ごとの利用実態を確定する:居住用、事業用、貸付事業用、併用部分、構築物の有無を、相続開始直前の状況で確認する。
2.取得者ごとの要件を確認する:配偶者、同居親族、家なき子、事業承継者で確認項目を分け、居住・保有・事業継続を申告期限まで管理する。
3.複数宅地は有利選択を行う:限度面積と併用計算を踏まえ、要件を満たす範囲で減額額と分割方針を比較する。
4.分割・添付書類・期限を同時に管理する:未分割なら分割見込書を検討し、申告書・計算明細書・個別論点の証憑を早めにそろえる。
税理士法人とりやま財産経営 代表税理士 鳥山 昌則
鳥山 昌則(税理士)
税理士法人とりやま財産経営 代表税理士
私は、小規模宅地等の特例を検討するとき、まず「80%減額できるか」という計算から入るのではなく、相続開始の直前にその土地がどのように使われ、誰が引き継ぎ、申告期限までどう維持されるのかを時系列で確認するようにしています。居住用宅地であれば家族の居住実態、事業用宅地であれば事業承継の実態、貸付事業用宅地であれば賃貸の継続性を、書類と事実の両面から見ることが欠かせません。
私の実務では、老人ホーム入居や二世帯住宅、家なき子、複数宅地の有利選択のように、一つの要件だけを見て結論を急ぐと判断を誤りやすい場面を多く意識しています。特に家なき子は、取得者本人の住まいだけでなく、配偶者や親族の所有関係まで確認が必要です。ヒアリングの回答だけで済ませず、居住履歴や登記、賃貸借契約などで根拠を残すことが、申告の品質を支えます。
また、有利選択では減額額の大きさだけでなく、遺産分割の納得感、相続人が実際に保有・事業を継続できるか、将来の資産承継まで考える必要があります。相続税申告は、正しい計算をするだけでなく、ご家族の生活や事業を無理なくつなぐための手続でもあります。だからこそ、期限から逆算して資料を集め、判断の過程を共有しながら進めることを私は大切にしています。
監修:税理士法人とりやま財産経営 代表税理士 鳥山 昌則(プロフィール)