監修:鳥山 昌則(税理士)
税理士法人とりやま財産経営 代表税理士
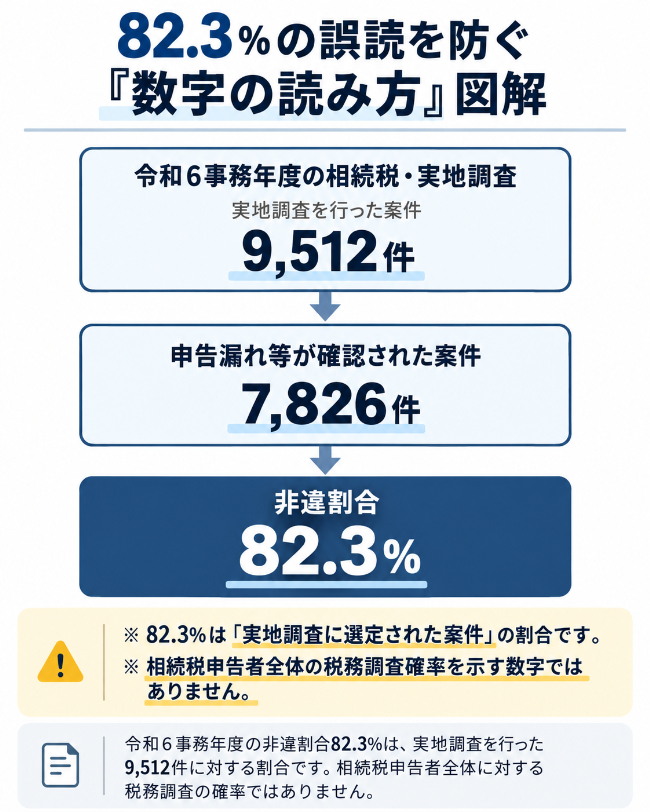
相続税の申告後、「税務調査は来るのか」「何を準備すればよいのか」と不安に感じる方は少なくありません。まず押さえたいのは、国税庁の「相続税の調査等の状況」には、相続税申告者に対する一律の「税務調査の確率」が示されていないことです。公表資料では、令和6事務年度に9,512件の実地調査が行われ、そのうち7,826件で申告漏れ等が把握されています。
税務調査への備えで重要なのは、調査を必要以上に恐れることではなく、財産の把握、資料の整理、申告内容を説明できる状態を整えることです。税理士・会計事務所の方は、顧客からの問い合わせに対し、統計上の事実と個別事情を分けて説明すると安心につながります。
税務行政のシステムやAIをめぐる情報には、事実と推測が混在しがちです。KSK2とAIの関係は、KSK2とAI税務調査の関係を整理した解説記事もあわせて確認してください。本記事では、相続税の実地調査に関する公表資料と法令・国税庁の案内に絞って、実務上の備え方を解説します。
相続税申告の実務を効率化したい事務所様へ。資料の収集状況や確認事項を記録できる体制づくりは、申告精度の向上にも役立ちます。会計ソフトの詳細・資料請求はこちらをご覧ください。
相続税の税務調査はどれくらいの確率で来ますか?
結論からいうと、この記事で確認した国税庁の「相続税の調査等の状況」には、「相続税を申告した人のうち何%が実地調査を受けるか」という一律の確率は記載されていません。実地調査の件数と、相続税申告書の提出に係る被相続人数はそれぞれ公表されていますが、調査対象となった申告と同じ期間・同じ集団を分母分子として対応付けた統計ではありません。したがって、両者を単純に割って「調査率」と断定することは適切ではありません。
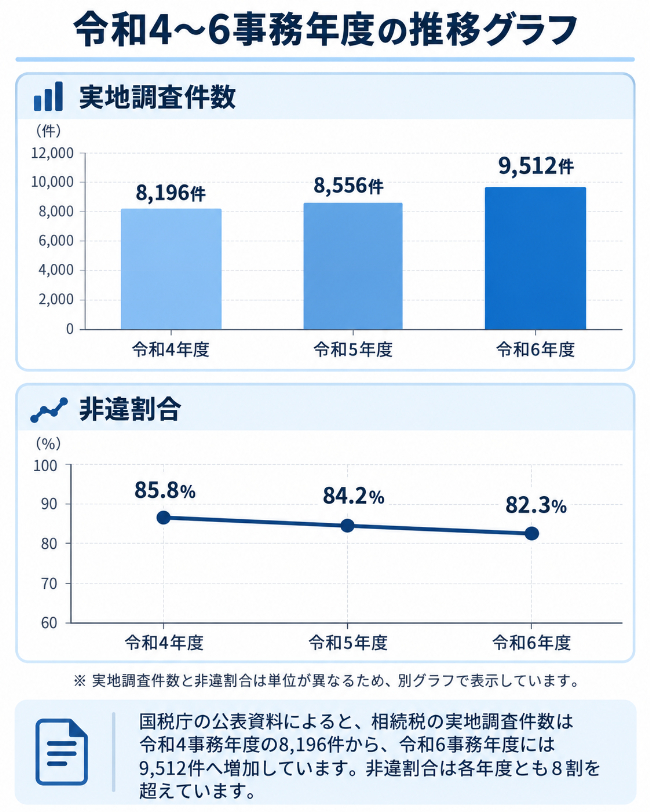
確認できるのは、国税庁が資料情報等から、申告額が過少と想定される事案や無申告と想定される事案などについて実地調査を行っていることです。実地調査に至った案件の非違割合は、令和4事務年度から令和6事務年度まで8割を超えています。これは「申告者の8割に調査が来る」という意味ではなく、選定のうえで実地調査を行った案件における結果です。
相続税の実地調査実績の推移
出典:国税庁「令和4・5・6事務年度における相続税の調査等の状況」。各年度の非違割合は、申告漏れ等の非違件数を実地調査件数で割った割合です。
ウェブ上で「9%」「2割」など異なる数字を見かけることがありますが、これらは国税庁の公式な調査率ではなく、第三者による試算です。実地調査件数だけを見るのか、文書・電話・来署依頼による「簡易な接触」を含めるのか、どの年分の申告件数を比較対象にするのかで数字は変わります。令和6事務年度には、実地調査とは別に21,969件の簡易な接触が行われています。顧客説明では、根拠の異なる数字を並べるよりも、国税庁が公表している実地調査件数と非違割合を年度付きで伝えるほうが正確です。
相続税の税務調査は何年後に来ますか?
「申告から何年後に必ず来る」「毎年8〜11月に集中する」といった一律の時期は、今回確認した国税庁の公表資料では示されていません。個別の調査時期は、申告内容、資料情報、確認の必要性などによって異なるためです。目安として断定するのではなく、申告後も根拠資料を整理して保管し、内容を説明できる状態を維持することが大切です。
なお、国税通則法では、原則として法定申告期限から5年を経過した日以後は更正または決定をできないと定めています。偽りその他不正の行為により税額を免れた場合などは、7年までとされています。ただし、これは更正・決定等の期間制限であり、「5年間は必ず税務調査がある」「7年分の通帳を必ず提出する」という意味ではありません。実際の調査で必要となる資料や対象期間は、通知内容と個別の事情によって決まります。
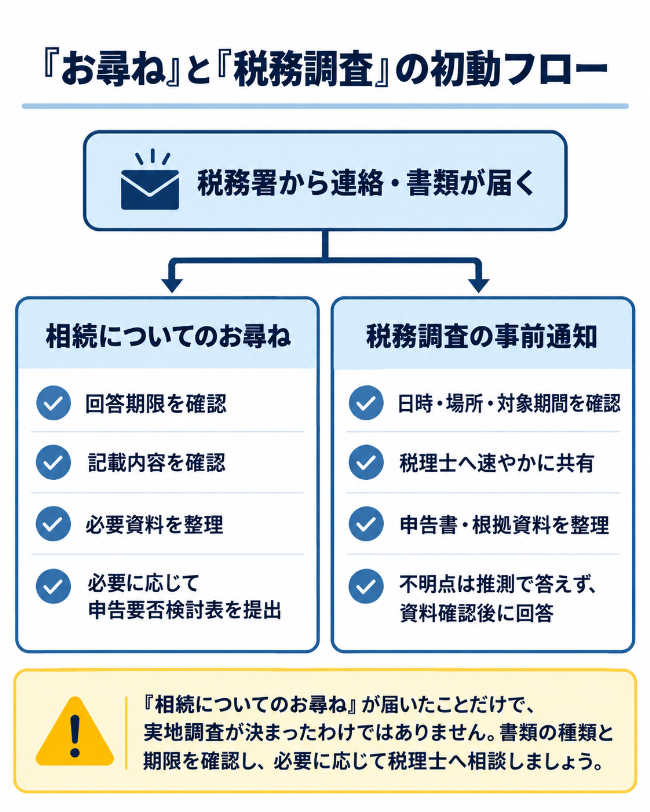
国税庁は、実地調査の際には原則として事前通知を行うと案内しています。事前通知では、調査開始の日時・場所、対象となる税目・課税期間、目的などが伝えられます。まずは通知事項を正確に確認し、税務代理人がいる場合は早めに共有しましょう。事前通知の時期や調査日数は一律に決められているわけではありません。
税務行政のデータ活用やKSK2について顧客から質問を受けた場合は、「KSK2がAIそのもの」などと説明しないことも重要です。KSK2とAI税務調査の関係を整理した記事では、公開資料への参照関係をもとに、確認できる事実と推測を分けて解説しています。
相続税の税務調査で税務署からお尋ねが来る確率はどれくらいですか?
「相続についてのお尋ね」と税務調査は同じものではありません。国税庁は、相続についてのお尋ねが届いた場合、お尋ねに代えて「相続税の申告要否検討表」を税務署へ提出できると案内しています。これは申告要否を確認するための文書対応の場面があることを示すものです。
一方、税務調査は、特定の納税者の課税標準や税額を認定する目的で質問検査等を行い、申告内容を確認する手続です。お尋ねの送付件数や送付対象の割合について、相続税に限った全国一律の公表確率は確認できません。届いたことだけをもって、実地調査が決まったと受け止める必要はありませんが、放置せず、期限・記載内容・添付資料を確認して対応しましょう。
相続税の税務調査が入りやすいのはどのようなケースですか?
国税庁の「相続税の調査等の状況」では、個別の選定基準までは示されていません。そのため、「この条件なら必ず税務調査になる」と断定することはできません。ただし、国税庁の実地調査に関する説明では、資料情報等から申告額が過少と想定される事案や、無申告と想定される事案について調査を実施するとされています。
申告準備では、次のような項目を、名義や見た目だけで判断せずに確認することが実務上重要です。
•財産一覧の網羅性:現金、預貯金、有価証券、土地、家屋、貸付金など、金銭に見積もることができる財産を一覧化します。死亡保険金や死亡退職金など、みなし相続財産に当たるものも確認します。
•口座の実質的な管理状況:相続人名義の口座であっても、資金を拠出した人、通帳・印鑑・キャッシュカードを管理した人、実際の使途を記録します。名義だけで結論を急がず、事実関係を確認します。
•生前の資金移動と贈与:贈与の時期、贈与契約や振込記録、受贈者による管理状況を整理します。相続税の申告では、一定の生前贈与財産を加算するルールもあります。
•評価の根拠:不動産、有価証券、非上場株式などは、評価方法と採用した資料を対応付けて保管します。
•無申告の見落とし:基礎控除や特例の適用を前提に申告不要と判断した場合も、判断根拠を残します。
ここで大切なのは、「調査されないための見せ方」を考えることではありません。財産の帰属、評価、申告要否を事実と資料に沿って確認することが、申告漏れと説明不足を減らす基本です。今回確認した公表資料からは、AIやシステムに関する具体的な相続税の選定基準までは読み取れません。特定のデータ照合を理由に「狙われやすい」と断定する表現も避けるべきです。
申告漏れの防止には、日々の資料管理と確認手順の精度が重要です。証憑や確認記録を一元管理しやすい環境づくりは、ヒューマンエラーの抑制にもつながります。会計ソフトの詳細・資料請求はこちらをご覧ください。
相続税の税務調査ではどこまで調べられますか?
国税庁FAQが説明する通常の税務調査は、質問検査等により申告内容を確認する手続です。したがって、これを直ちに「家宅捜索」と同一視するのは適切ではありません。調査担当者は、必要がある場合に帳簿書類その他の物件の提示・提出を求めることができます。
相続税では、申告した財産とその評価根拠、資金の流れ、相続開始前の贈与、債務・葬式費用などについて、資料に基づく確認が想定されます。国税庁は、実地調査の事前通知で対象税目・課税期間などを通知するとしています。一方、通知された期間の申告内容を確認するために必要な場合は、それ以外の期間の帳簿書類等の提示を求めることがあるとも案内しています。
そのため、「通帳は何年分まで」と一律の年数で答えるよりも、通知された対象と確認事項に応じて必要資料を整理する考え方が適切です。預貯金の取引履歴、貸金庫の利用状況、保険契約や有価証券の資料、生前の資金移動を示す資料などは、申告書の各記載とつながるように保管しましょう。電子データの場合も、画面表示やプリントアウト、記録媒体、e-Tax、オンラインストレージ、メールなどの方法で提示・提出を求められることがあります。
相続税の税務調査で言ってはいけないことはありますか?
もっとも避けるべきなのは、確認していない事実を推測で答えることと、事実と異なる説明をすることです。税務調査では、内容に不明点があれば、その場で断定せずに資料を確認してから回答する姿勢が大切です。「たぶん」「昔からそうだった」といった曖昧な説明だけで終わらせず、誰がいつ何を管理し、どの資料で確認できるかを整理します。
•資金の出所や口座管理者について、家族間の記憶だけで断定しない。
•資料が見当たらない場合に、存在しない資料や事実を作らない。
•調査対象となる財産・債務・贈与について、他の相続人との説明に矛盾がないか確認する。
•調査結果の説明や修正申告の勧奨を受けた際は、内容を理解しないまま急いで判断しない。
国税庁は、正当な理由なく帳簿書類等の提示・提出を拒んだり、虚偽の記載をした帳簿書類等を提示・提出した場合には罰則が科されることがあると案内しています。また、調査結果に基づく修正申告の勧奨は任意の判断であり、内容を確認したうえで対応を検討すべきです。税理士は、顧客が不安から不用意な発言をしないよう、事実確認の窓口と回答手順を事前に共有しておくとよいでしょう。
相続税の税務調査を回避・軽減するにはどうすればよいですか?
税務調査を「回避する」ことを目的にするのではなく、適正な申告を行い、必要な説明に対応できるようにすることが本来の対策です。調査の有無は個別に判断されるため、絶対に調査を避けられる方法はありません。一方で、財産資料と判断根拠を整えておくことは、申告漏れの防止と調査対応の両方に役立ちます。
税理士・会計事務所が顧客に案内する際は、次の順序が実務的です。まず、相続人と遺産の全体像を確認します。次に、金融機関・証券会社・保険会社・不動産関係の資料を集め、相続開始日時点の財産と債務を一覧化します。そのうえで、生前贈与、相続人名義口座の実態、特例適用の要件を確認し、申告書の記載と根拠資料を結び付けます。
資料を「後で探せるだろう」と分散させないことも重要です。案件ごとに資料一覧、受領日、確認担当者、未確認事項を記録し、申告後も保管先を明確にしておくと、問い合わせや調査の連絡を受けた際に初動が速くなります。
税務調査対応チェックリスト|顧客説明用
以下は、申告前、調査の連絡を受けたとき、調査当日に分けて確認するためのチェックリストです。個別の事情により必要資料は異なるため、実際には通知内容と税理士の判断に沿って調整してください。
申告前
□ 相続人関係、遺言書、遺産分割の状況を確認した。
□ 現金、預貯金、有価証券、不動産、保険金、死亡退職金、貸付金などを財産一覧に記載した。
□ 金融機関・証券会社・保険会社の残高資料や契約資料を保管した。
□ 相続人名義の口座について、資金の出所と管理状況を確認した。
□ 生前贈与、資金移動、債務、葬式費用の根拠資料を整理した。
□ 評価方法、特例の適用判断、申告不要と判断した理由を記録した。
税務署から連絡・お尋ねを受けたとき
□ お尋ね、事前通知、電話連絡の別を確認した。
□ 回答期限、調査開始日時、場所、対象税目・課税期間、目的を記録した。
□ 税務代理人への通知・連絡体制を確認した。
□ 口頭で回答した内容、追加提出を求められた資料、提出期限を記録した。
□ 判断に迷う事項は即答せず、資料確認後に回答する方針を共有した。
調査当日
□ 申告書、財産一覧、評価根拠、主要な証憑の所在を確認した。
□ 説明担当者と税理士の役割分担を確認した。
□ 質問、回答、追加資料の依頼事項を時系列で記録した。
□ 追加資料を提出する場合は、提出資料と提出日を控えた。
□ 調査結果の説明を受けた場合は、項目・金額・理由を整理し、内容を確認した。
まとめ|相続税の税務調査に備えるために税理士ができること
相続税の実地調査について、この記事で確認した国税庁の「相続税の調査等の状況」には、申告者に対する一律の調査確率の記載がありません。令和6事務年度には9,512件の実地調査が行われ、非違割合は82.3%でしたが、この割合は実地調査に選定された案件の結果です。申告者全体に当てはめて不安をあおる数字ではありません。
税理士に求められるのは、統計の意味を正確に伝えること、顧客の資料収集と事実確認を支援すること、そして連絡を受けた際に落ち着いて対応できる体制をつくることです。調査を避けるための小手先の対応ではなく、財産の網羅性、評価根拠、資金の流れ、申告書と資料の整合性を確保しましょう。
よくある質問
Q. 相続税の税務調査は何年後に来ますか?
今回確認した国税庁の公表資料では、申告から何年後に調査を行うかという一律の時期は示されていません。調査時期は個別事情により異なります。更正・決定等は原則として法定申告期限から5年、偽りその他不正の行為がある場合などは7年という期間制限がありますが、これは調査通知の時期を示すものではありません。
Q. 相続税で税務署からお尋ねが来る確率はどれくらいですか?
相続税に関するお尋ねの全国一律の送付確率は、今回確認した国税庁の公表資料では確認できません。お尋ねは税務調査と同じものではありません。届いた場合は放置せず、回答期限と記載内容を確認し、必要に応じて税理士に相談してください。
Q. 相続税の税務調査ではどこまで調べられますか?
調査では、申告内容の確認に必要な範囲で帳簿書類その他の物件の提示・提出を求められることがあります。相続税では、財産、評価根拠、資金の流れ、生前贈与、債務・葬式費用などの資料を整理しておくことが重要です。対象期間外の資料が必要となることもあるため、年数を決めつけず、通知内容と個別事情に沿って対応します。
Q. 税務調査で絶対に言ってはいけないことは何ですか?
確認していない事実の推測や、事実と異なる説明は避けましょう。不明点は「資料を確認して回答します」と伝え、根拠資料を確認します。虚偽の記載をした帳簿書類等の提示・提出には罰則が科される場合があります。
Q. 相続税の税務調査は一般家庭にも来ますか?
財産規模だけで調査の有無を判断することはできません。国税庁は、資料情報等から申告額が過少と想定される事案や無申告と想定される事案などについて実地調査を行うと説明しています。一般家庭であっても、財産の確認と資料整理は重要です。
Q. 税務調査で申告漏れが見つかるとどうなりますか?
本来納める税額のほか、事情に応じて加算税や延滞税がかかる場合があります。国税庁も、相続税を期限までに申告しなかった場合や、実際に取得した財産より少ない額で申告した場合には、加算税や延滞税がかかる場合があると案内しています。具体的な税額や加算税の種類は、事案により異なるため個別に確認が必要です。
Q. 税務調査は過去何年分まで遡って調べられますか?
国税通則法上、更正または決定は原則として法定申告期限から5年を経過した日以後はできず、偽りその他不正の行為による場合などは7年までとされています。ただし、これは更正・決定等の期間制限です。特定の年数分の資料提出が必ず求められるという意味ではありません。
参考資料
税理士の視点|税理士法人とりやま財産経営 代表税理士 鳥山 昌則
鳥山 昌則(税理士)
税理士法人とりやま財産経営 代表税理士
相続税の調査対応で私が大切にしているのは、調査を「特別な出来事」として構えるよりも、申告時の確認を丁寧に積み重ねることです。相続では、ご家族が把握している財産と、実際の管理状況が必ずしも一致しないことがあります。預貯金や有価証券だけでなく、保険、貸付金、生前の資金移動まで、誰がどのように管理していたのかを早い段階から確認する必要があります。
調査の連絡を受けたときは、不安から推測で答えないことが重要です。資料を確認し、事実を整理し、必要であれば専門家と役割を分けて説明します。申告書と根拠資料がつながっていれば、確認事項が生じても落ち着いて対応できます。
私は、適正な申告と資料整理を通じて、ご家族が相続後の手続を安心して進められる状態をつくることが、もっとも確実な備えだと考えています。
監修:税理士法人とりやま財産経営 代表税理士 鳥山 昌則(プロフィール)