 生命保険の死亡保険金は、被相続人が保険料を負担し、相続人が受け取る場合、原則として「500万円 × 法定相続人の数」の非課税枠を使えます。非課税枠に収まり、かつ相続財産全体が基礎控除の範囲内であれば、相続税はかかりません。詳しい要件は、国税庁の死亡保険金に対する相続税の取扱いで確認できます。
ただし、「生命保険に入れば相続税がかからない」という理解は正確ではありません。被保険者、実際の保険料負担者、保険金受取人の組み合わせによっては、相続税の非課税枠を使えず、所得税または贈与税の対象になります。税理士・会計事務所が顧問先へ説明・提案する際は、保険金額を確認する前に、保険証券と保険料の支払実態を確認することが重要です。
相続税額の試算、申告書作成、複数の遺産分割案の比較を効率化したい場合は、株式会社カームが取り扱う相続税の達人もご確認ください。相続財産の情報を基にした試算や、相続税申告に必要な帳票の作成に対応しています。
生命保険で相続税がかからないのはどんな場合か
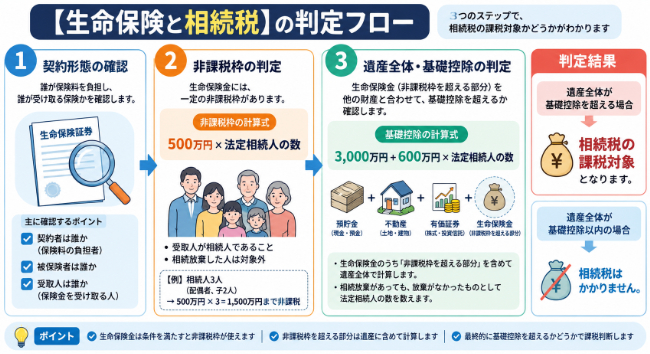
死亡保険金の相続税を説明するときは、生命保険金の非課税枠と、遺産全体に適用する相続税の基礎控除を区別します。非課税枠は死亡保険金に対する制度であり、基礎控除は保険金を含む相続財産全体に対する制度です。
| 制度 | 対象 | 計算式 | 主な適用条件 |
|---|---|---|---|
| 生命保険金の非課税枠 | 被相続人が保険料を負担した死亡保険金のうち、相続人が取得した部分 | 500万円 × 法定相続人の数 | 受取人が相続人であること。相続放棄した人や相続権を失った人は適用対象外 |
| 相続税の基礎控除 | 保険金を含む相続財産等の合計 | 3,000万円 + 600万円 × 法定相続人の数 | 課税価格の合計額から控除する。法定相続人の数は相続放棄があっても放棄がなかったものとして数える |
被相続人が保険料を負担した死亡保険金は、原則として相続税の対象です。ただし、受取人が相続人であれば、相続人全体で「500万円 × 法定相続人の数」までが非課税となります。例えば、相続人が配偶者と子2人の合計3人なら、非課税枠は1,500万円です。
死亡保険金が非課税枠を超えても、その超過額が直ちに納付税額になるわけではありません。超過額は他の相続財産等と合算し、債務・葬式費用、基礎控除、各種税額控除を経て納付税額を計算します。相続税の全体的な計算の流れは、国税庁の相続税の計算方法を参照してください。顧問先への説明では「保険金がいくらか」ではなく、「保険金を含む遺産全体がいくらか」を確認する必要があります。
また、法定相続人の数には、相続放棄した人も放棄がなかったものとして含めます。養子は、被相続人に実子がいる場合は1人まで、実子がいない場合は2人までを算入するのが原則です。ただし、相続放棄した人自身は、保険金を受け取っても非課税枠を使えません。この2つのルールを混同しないことが実務上の要点です。
死亡保険金2,000万円・3,000万円を受け取った場合、相続税はいくらになる?
死亡保険金の税額は、受取額だけでは決まりません。以下は、被相続人が保険料を全額負担し、受取人が相続人である前提の簡易試算です。債務・葬式費用、相続時精算課税の適用財産、生前贈与加算、配偶者の税額軽減その他の税額控除は考慮していません。
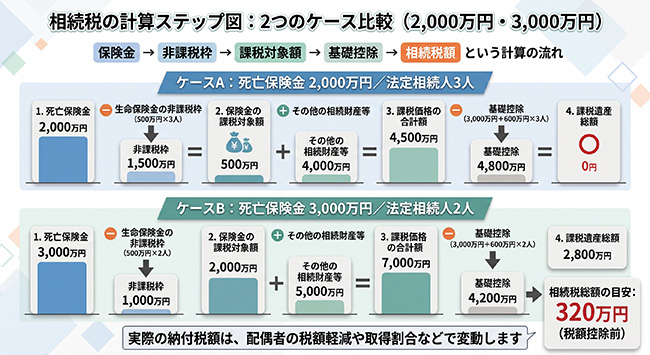
| ケース | 法定相続人 | 死亡保険金 | その他の相続財産等 | 非課税枠 | 保険金の課税対象額 | 課税遺産総額 | 相続税の目安 |
|---|---|---|---|---|---|---|---|
| A | 配偶者・子2人の3人 | 2,000万円 | 4,000万円 | 1,500万円 | 500万円 | 0円 | 0円 |
| B | 配偶者・子1人の2人 | 3,000万円 | 5,000万円 | 1,000万円 | 2,000万円 | 2,800万円 | 相続税総額は約320万円(税額控除前) |
ケースA:死亡保険金2,000万円、法定相続人3人
法定相続人が3人なら、非課税枠は1,500万円です。死亡保険金2,000万円のうち、500万円が相続税の課税価格に算入されます。その他の相続財産等4,000万円と合計すると4,500万円です。
基礎控除は「3,000万円 + 600万円 × 3人」で4,800万円です。課税価格の合計額4,500万円は基礎控除の範囲内なので、この前提では相続税はかかりません。
ケースB:死亡保険金3,000万円、法定相続人2人
法定相続人が2人なら、非課税枠は1,000万円です。死亡保険金3,000万円のうち、2,000万円が相続税の課税価格に算入されます。その他の相続財産等5,000万円と合計した課税価格の合計額は7,000万円です。
基礎控除4,200万円を差し引くと、課税遺産総額は2,800万円です。配偶者と子1人が法定相続分どおりに取得したものとして計算すると、各人の法定相続分に応ずる取得金額は1,400万円です。相続税の速算表の税率15%、控除額50万円を適用すると、各人160万円、相続税の総額は320万円となります。
この320万円は、配偶者の税額軽減などを適用する前の相続税総額です。実際の納付税額は、実際の取得割合、配偶者の税額軽減、未成年者控除、障害者控除、相続税額の2割加算などにより変わります。試算を提示する際は、前提条件と「税額控除前」であることを必ず併記してください。
「死亡保険金が500万円までなら相続税はかからない」という説明は誤りです。非課税枠は一律500万円ではなく、500万円 × 法定相続人の数で決まります。さらに、非課税枠を超えたことと、相続税申告・納税が必要になることも同じ意味ではありません。
相続財産の金額を入力して申告要否の概算を確認するには、国税庁の相続税申告要否判定コーナーを利用できます。同コーナーは申告書を作成するものではないため、複雑な評価や特例の判定は別途行ってください。
相続税額の試算、複数の分割案の比較、申告書作成を事務所内で効率化したい場合は、相続税の達人の機能詳細をご覧ください。
生命保険の非課税枠が使えないのはどんなケースか
非課税枠の可否は、保険証券の「契約者」欄だけでは判定できません。税務上は、被保険者、実際の保険料負担者、保険金受取人の関係で整理します。契約形態ごとの税目は、国税庁の死亡保険金を受け取ったときの課税関係で確認できます。
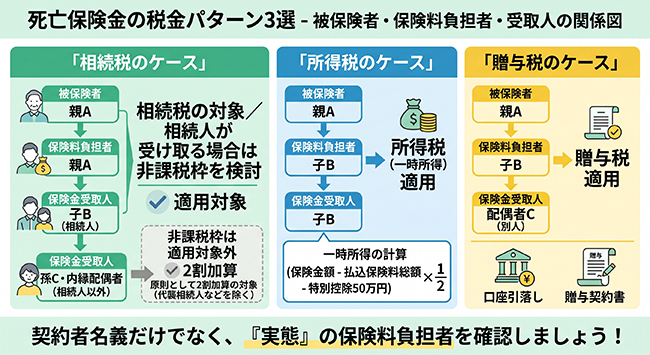
| 被保険者 | 実際の保険料負担者 | 保険金受取人 | 主な税目 | 相続税の非課税枠 |
|---|---|---|---|---|
| 親A | 親A | 子B(相続人) | 相続税 | 適用対象 |
| 親A | 親A | 孫C・内縁配偶者など(相続人以外) | 相続税 | 適用対象外 |
| 親A | 子B | 子B | 所得税。一時金なら原則として一時所得 | 適用対象外 |
| 親A | 子B | 配偶者Cなど別人 | 贈与税 | 適用対象外 |
保険料負担者と受取人が同じ場合
被保険者を父、保険料負担者と受取人を子とする契約では、子が受け取る死亡保険金は原則として所得税の対象です。一時金で受け取ると、一時所得として計算します。保険金総額から既払込保険料と特別控除50万円を差し引き、その残額の2分の1が課税対象です。この計算方法も、国税庁の死亡保険金に係る一時所得の説明で確認できます。この場合、相続税の非課税枠は使えません。
実務では、保険証券上の契約者を子へ変更した一方、親の口座から保険料が支払われ続けているケースに注意が必要です。形式と実態が一致しない場合があるため、契約者名義だけでなく、口座引落し、資金移動、贈与契約書の有無を確認してください。
受取人が相続人以外の場合
被相続人が保険料を負担し、相続人以外が保険金を受け取る場合、保険金は相続税の対象になり得ますが、生命保険金の非課税枠は適用されません。孫を受取人にした場合、孫が養子として相続人であるなどの事情がなければ、原則として非課税枠は使えません。
相続や遺贈で財産を取得した人が、被相続人の配偶者・父母・子以外の場合は、原則として相続税額の2割加算の対象です。孫が代襲相続人なら例外がありますが、子が存命中に孫を養子にした場合は2割加算が必要です。詳細は、国税庁の相続税の計算と2割加算の取扱いを確認してください。養子縁組の有無だけでなく、その理由と相続関係まで確認しましょう。
相続放棄をした人が受取人の場合
相続放棄した人が指定受取人であれば、死亡保険金を受け取ること自体はあり得ます。しかし、相続放棄した人は生命保険金の非課税適用における「相続人」に含まれないため、非課税枠を使えません。一方で、非課税限度額を計算する「法定相続人の数」には、放棄がなかったものとして含めます。相続放棄がある案件では、生命保険金の非課税限度額における相続人の扱いを確認し、受取の可否、非課税枠の適用、人数の計算を分けて説明してください。
死亡保険金を受け取ったら確定申告・相続税申告は必要か
相続税の申告要否と、所得税・贈与税の申告要否は別々に確認します。被相続人が保険料を負担し、相続人が受け取った死亡保険金は、非課税枠を控除した後に他の相続財産等と合算します。その合計額が基礎控除の範囲内なら、原則として相続税の申告・納税は必要ありません。
一方、保険料負担者と受取人が同一であれば、所得税の申告要否を確認します。被保険者、保険料負担者、受取人の3者が異なれば、贈与税の申告要否を確認します。「相続税がかからない」ことだけを理由に、確定申告が不要と判断しないことが重要です。
| 確認事項 | 実務上のポイント |
|---|---|
| 相続税の申告要否 | 保険金のほか、預貯金、不動産、有価証券、退職手当金、債務・葬式費用、贈与加算等を合算して判定する |
| 所得税の申告要否 | 一時金か年金か、既払込保険料、他の一時所得、受取人の所得状況を確認する |
| 贈与税の申告要否 | 3者が異なる契約かを確認し、受取時の課税関係を整理する |
| 相続税の期限・申告先 | 原則として死亡を知った日の翌日から10か月以内。申告先は被相続人の死亡時の住所地を所轄する税務署 |
相続税の申告・納税は、原則として被相続人の死亡を知った日の翌日から10か月以内です。申告先は相続人の住所地ではなく、被相続人の死亡時の住所地を所轄する税務署になります。期限後申告や過少申告には加算税・延滞税がかかる可能性があるため、詳細は国税庁の相続税の申告と納税で確認してください。保険金の請求・入金の進捗と、相続税申告の期限管理は分けて行いましょう。
生命保険が相続税対策として有効な理由
生命保険の強みは、非課税枠による財産圧縮だけではありません。受取人を指定することで、相続開始後に誰へ現金を確保するかを設計しやすい点にもあります。不動産や自社株式の比率が高く、現預金が限られる顧問先では、納税資金や生活資金を確保する方法として検討する意義があります。
| 対策手法 | 主な効果 | 納税資金の確保 | 主な留意点 |
|---|---|---|---|
| 生命保険の非課税枠活用 | 非課税枠の範囲で課税価格を圧縮できる | 受取人に現金を確保しやすい | 契約形態、保険料負担、受取人の確認が必須 |
| 暦年課税による生前贈与 | 長期的な資産移転を検討できる | 保険料の原資形成に応用できる | 贈与の実態、生前贈与加算、資金管理を確認する |
| 不動産の活用 | 評価・収益・承継を総合的に設計する | 現金化しにくい場合がある | 評価、保有コスト、分割のしやすさを検討する |
生命保険と生前贈与は、対立する施策ではありません。例えば、子が自ら契約者・保険料負担者となるための資金を贈与で準備する方法は検討できます。ただし、その保険金は親の相続税の非課税枠を使う仕組みではありません。贈与の事実と資金移動を明確にし、所得税・贈与税を含む課税関係を前提に設計する必要があります。
生前贈与と相続の比較、加算対象期間、相続時精算課税の考え方については、生前贈与で不動産を渡すと相続の対象になる?税負担の比較と2,500万円控除の使い方を解説をご覧ください。
顧問先に生命保険での相続税対策を提案する際に税理士が確認すべきこと
提案時に最初に確認すべきことは、新たな保険商品の検討ではなく、既契約の棚卸しです。顧問先の記憶だけで判断せず、保険証券、保険料払込の明細、受取人指定の状況を資料で確認してください。
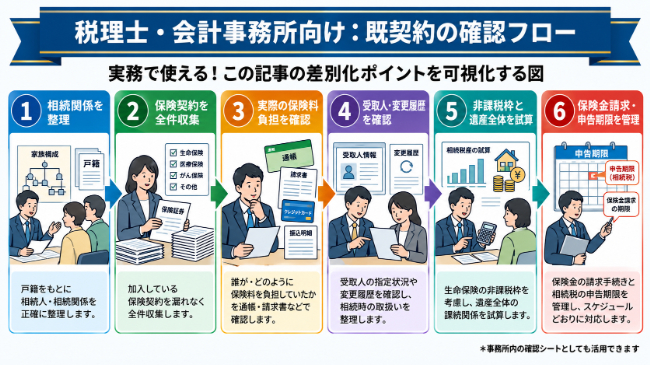
| 手順 | 取得・確認する資料 | 顧問先への主な質問 | 確認の目的 |
|---|---|---|---|
| 1. 相続関係の整理 | 戸籍、家族関係図、遺言書の有無 | 養子縁組、先に亡くなった子、相続放棄の可能性はあるか | 法定相続人の数、代襲相続、2割加算の可能性を整理する |
| 2. 保険の全件収集 | 保険証券、契約内容のお知らせ、保険会社の契約一覧 | 生命保険、共済、団体保険を含めて漏れはないか | 保険金額、被保険者、受取人、払込方法を一覧化する |
| 3. 保険料負担の確認 | 口座振替明細、通帳、給与天引き明細、贈与契約書 | 誰の資金で、どの口座から保険料を払ったか | 実質的な保険料負担者を判定する |
| 4. 受取人・変更履歴の確認 | 保険証券、受取人変更履歴 | 受取人は相続人か。過去の変更はあるか | 非課税枠、2割加算、分割方針との整合性を確認する |
| 5. 遺産全体の試算 | 預貯金、不動産、有価証券、債務、葬儀費用の資料 | 他に大きな財産・借入金・生前贈与はないか | 基礎控除、納税資金、申告要否を含めて試算する |
| 6. 実行・申告の管理 | 保険金請求書、入金明細、申告書控え | 請求・入金は済んだか。未分割財産はあるか | 10か月の申告期限から逆算して管理する |
顧問先別確認シート
以下の確認シートは、初回ヒアリング、既契約の見直し、相続開始後の申告確認に共通して使えます。顧問先ごとに確認日、担当者、証憑の保管先も記録してください。
| 確認項目 | 確認欄 | 実務メモ |
|---|---|---|
| 被保険者・保険料負担者・受取人を保険ごとに確認した | □ | 契約者欄だけでなく、実際の引落口座・負担資金を確認する |
| 受取人が相続人であることを確認した | □ | 孫、内縁配偶者、相続放棄予定者は個別に整理する |
| 法定相続人の数を正しく数えた | □ | 養子の算入制限、相続放棄があっても人数に含める点を確認する |
| 相続放棄者が保険金を受け取る場合の扱いを説明した | □ | 保険金受領の可否と非課税枠の可否を分けて説明する |
| 受取人変更・契約者変更の履歴を確認した | □ | 変更時期、変更前後の保険料負担、資金移動の根拠を保管する |
| 非課税枠の未利用・超過を試算した | □ | 複数の相続人が受け取る場合は全体枠と個別按分を確認する |
| 遺産全体と納税資金を試算した | □ | 保険金は非課税枠だけでなく、納税原資・生活資金の観点でも検討する |
| 請求・入金・申告期限を管理した | □ | 相続税は原則10か月以内。請求遅延と申告遅延を分けて管理する |
生命保険を使った相続税対策で失敗しないための実務ポイント
生命保険による相続税対策は、非課税枠の計算だけで完結しません。既契約の内容を誤認していたために相続税の非課税枠を使えなかったり、保険金受取後に所得税・贈与税の申告を要したりするケースを避けるには、契約の実態、資料の集め方、申告期限、関係者との連携を一連の業務として管理する必要があります。
契約者名義だけで判断せず、保険料の負担実態まで確認する
相続税対策として生命保険を活用しているつもりでも、親を被保険者、子を保険料負担者かつ受取人とする契約では、子が受け取る一時金は原則として所得税の一時所得です。相続税の非課税枠は使えません。また、親が保険料を負担していても、相続人ではない孫を受取人としていれば非課税枠の対象外です。
このような認識違いを防ぐには、「契約者」だけではなく、被保険者、死亡保険金受取人、保険料の払込方法、実際の引落口座をセットで確認します。特に、契約者・受取人の変更後も親の口座から保険料が支払われているケースでは、契約書類と資金履歴を突き合わせることが不可欠です。
保険証券は3項目から確認し、家族関係図と照合する
保険証券を受け取ったら、最初に確認するのは「被保険者」「死亡保険金受取人」「保険料の払込方法・払込人」です。その後、契約者、保険金額、受取人変更履歴、特約、年金受取の有無を確認します。この順番で確認すると、3者の関係から税目を仮判定し、家族関係図から受取人が相続人に当たるかを判断できます。
顧問先には、「誰の口座から引き落とされていますか」「途中で契約者や受取人を変更しましたか」「ほかに共済、団体保険、勤務先の死亡弔慰金はありますか」と質問し、証憑の提出につなげます。口頭での回答だけで結論を出さず、保険証券、引落明細、通帳、変更履歴を保管することが大切です。
税目の違いは「誰が出し、誰が受け取るか」で説明する
顧問先に税目の違いを説明する際は、「誰が保険料を出し、誰の死亡をきっかけに、誰が受け取るか」の3点を矢印で示すと理解されやすくなります。親が出したお金を親の死亡によって子が受け取るなら相続税、子が自分で出したお金を親の死亡によって子自身が受け取るなら所得税、子が出したお金を親の死亡によって別の家族が受け取るなら贈与税、という流れです。
ただし、これは理解を助けるための説明です。実際の税目判定では、保険料を誰が実質的に負担したか、契約変更がいつ行われたか、保険金を一時金・年金のどちらで受け取るかを証憑で確認します。説明用の図だけで判断を完結させないようにしましょう。
保険金受取後は、請求・入金と申告期限を別々に管理する
保険会社からの支払通知だけで処理を終えず、契約内容、受取方法、実際の入金日まで突合します。年金形式の契約、複数の保険会社にまたがる契約、受取人変更直後の契約、個人契約と会社契約が混在するケースは、保険金一覧を作成して管理すると漏れを防げます。
また、保険金の請求が遅れても、相続税の申告期限が延びるわけではありません。相続開始後は、保険金の請求状況とは別に、相続税の申告期限から逆算して評価・資料収集・申告の工程を管理します。相続税、所得税、贈与税のいずれに該当するかによって対応は異なるため、税目判定と期限管理を分けることが重要です。
節税額だけでなく、納税資金と家族間の資金配分を示す
顧問先への提案では、非課税枠による節税額だけでなく、誰の納税資金・生活資金を確保するかまで具体化します。不動産や自社株式を承継する人と、現金を必要とする人がいる場合には、保険金の受取人指定を含めた資金配分を可視化することで、相続開始後の不安を減らしやすくなります。
もっとも、保険金の受取人指定だけで遺産分割上の公平が実現するわけではありません。遺言、遺留分、既存の財産配分、家族の意向を併せて確認し、必要に応じて弁護士・司法書士とも連携してください。
保険会社・保険代理店との役割分担を明確にする
保険会社・保険代理店には、契約内容、受取人指定、変更履歴、請求手続、支払見込みの確認を依頼します。税理士・会計事務所は、保険料負担者を含む税目判定、相続財産全体の評価、申告要否、申告書作成を担います。
連携の際には、顧問先の同意を得たうえで、必要資料、回答期限、連絡窓口を明記した依頼書を用意すると効率的です。契約者欄だけの共有で終わらせず、保険料負担の実態と受取人変更履歴まで確認できる体制にすることで、相続開始後の手戻りを抑えられます。
よくある質問(FAQ)
Q. 死亡保険金2,000万円を受け取ったら相続税はいくらになりますか?
A. 受取額だけでは決まりません。 法定相続人が3人なら非課税枠は1,500万円です。死亡保険金2,000万円のうち500万円を他の相続財産等と合算し、債務・葬式費用、基礎控除、各種税額控除を踏まえて計算します。その他の相続財産等が4,000万円であれば、課税価格の合計は4,500万円となり、基礎控除4,800万円以内なので、この前提では相続税はかかりません。
Q. 死亡保険金がいくらまでなら申告はいりませんか?
A. 保険金額だけでは一律に決まりません。 被相続人が保険料を負担し、相続人が受け取った保険金は、非課税枠控除後に他の相続財産等と合算します。その合計が基礎控除の範囲内なら、原則として相続税の申告・納税は不要です。所得税または贈与税となる契約形態なら、それぞれの申告要否を別途確認します。
Q. 生命保険が500万円までなら相続税はかかりませんか?
A. 一律500万円ではありません。 非課税限度額は「500万円 × 法定相続人の数」です。相続人が1人なら500万円、3人なら1,500万円です。相続人以外が受け取る保険金には非課税枠は適用されません。
Q. 死亡保険金が3,000万円の場合、相続税はいくらになりますか?
A. 法定相続人の数と遺産総額で変わります。 配偶者と子1人の2人が法定相続人で、死亡保険金3,000万円、その他の相続財産等5,000万円を前提にすると、相続税総額は税額控除前で約320万円です。実際の納付税額は、実際の取得割合や配偶者の税額軽減等により異なります。
Q. 生命保険の受取人を孫にすると相続税対策にならないのですか?
A. 孫が相続人でなければ、生命保険金の非課税枠は使えません。 被相続人が保険料を負担していれば、孫が受け取る保険金も相続税の対象になり得ます。さらに、相続や遺贈で取得した孫は、原則として相続税額の2割加算の対象です。養子や代襲相続人である場合は扱いが異なります。
Q. 契約者を子にすれば相続税はかからないのですか?
A. 契約者名義だけでは判断できません。 子が実際に保険料を負担し、被保険者が親、受取人が子であれば、保険金は原則として子の所得税の対象です。一時金なら一時所得として計算し、相続税の非課税枠は使えません。
Q. 相続放棄をしても死亡保険金は受け取れますか?
A. 指定受取人であれば受け取れる場合がありますが、非課税枠は使えません。 非課税限度額を計算する法定相続人の数には相続放棄した人も含めますが、相続放棄した人自身は非課税枠の適用を受ける相続人には含まれません。
まとめ|生命保険の非課税枠は「契約形態と実際の保険料負担」の確認が全て
生命保険で相続税を圧縮するには、非課税枠の計算式だけを覚えるのでは不十分です。被保険者、実際の保険料負担者、受取人の関係を確認し、受取人が相続人かを判断したうえで、遺産全体について基礎控除と税額を試算する必要があります。
とくに、契約者名義と実際の保険料負担者が異なるケース、孫や相続放棄者を受取人とするケース、年金形式で受け取るケースは、早い段階で保険証券と資金履歴を確認してください。生命保険は、節税だけでなく、納税資金・生活資金・家族間の資金配分を設計する手段でもあります。
税理士の視点|税理士法人とりやま財産経営 代表税理士 鳥山 昌則
私は、生命保険を「非課税枠を埋めるための商品」として先に考えるのではなく、まず既契約の内容と保険料負担の実態を確認することを大切にしています。相続対策で見るべきなのは、形式上の契約者だけではありません。誰が資金を負担し、相続が起きた後に誰が納税資金や生活資金を必要とするのかまで整理して、初めて実効性のある対策になります。
お客様の心配事や不安を自分のこととして受け止めるなら、提案は「相続税をいくら減らせるか」だけで終わるべきではありません。納税、生活、遺産分割までを一枚の試算に落とし込み、ご家族が何に不安を感じているのかを確かめることが必要です。生命保険は、その不安を解消するための有効な手段になり得ますが、家族構成や資産内容に合わなければ、かえって誤解や不公平感を生むこともあります。
相続対策は、相続が発生してから慌てて整えるものではなく、平時からの準備によって結果が大きく変わります。保険証券や資金履歴を確認し、必要に応じて保険会社・代理店や他の専門家とも連携しながら、ご家族にとって納得できる承継の形を一緒に考えていくことが、税理士の役割だと考えています。私の相続・資産承継への考え方は、税理士法人とりやま財産経営の代表メッセージでもご紹介しています。
相続税の試算、申告書作成、複数の分割案の比較を効率化したい税理士・会計事務所の方は、相続税の達人をご確認ください。製品導入や運用に関するご相談は、株式会社カームのお問い合わせ窓口または資料請求ページをご利用いただけます。