令和8年度税制改正で顧問先に先に伝えるべき要点は、所得税の基礎控除等の見直し、インボイス制度の経過措置、資産課税に関する貸付用不動産・特定暗号資産の取扱いです。ただし、税制改正は「制度を知る」だけでは実務になりません。適用時期を確認し、影響を受ける顧問先を抽出し、会計・給与・申告の各システムで必要な確認を行うところまでが会計事務所の対応です。
この記事では、令和8年度税制改正大綱の内容を、税理士・会計事務所が顧問先へ説明する場面を想定して整理します。所得税、法人課税、消費税、相続・贈与、暗号資産を分野別に取り上げたうえで、会計事務所で今から進める実務対応、顧問先向けのQ&Aテンプレートを紹介します。
先に結論を伝えると、2026年9月時点では、令和8年分の年末調整と2026年10月からのインボイス経過措置が優先対応です。 一方、貸付用不動産や特定暗号資産は対象顧問先を早めに把握し、適用時期と個別要件を確認する必要があります。
税制改正に伴う会計・税務ソフトの更新、データ連携、顧問先への案内方法を整理したい場合は、サクラス財務クラウドの対応内容や、株式会社カームへのお問い合わせ窓口もご確認ください。
令和8年度税制改正大綱とは?何が決まったのか
令和8年度税制改正大綱は、2025年12月19日に与党大綱が決定され、同年12月26日に政府大綱が閣議決定されたものです。その後、税制改正関連法は2026年3月31日に成立しています。したがって、2026年9月時点では、この記事で扱う主要な改正を「国会審議中の案」として説明するのは正確ではありません。
税制改正大綱は、政府・与党が翌年度の税制改正の方向性を示す文書です。これに対して、法律は国会で成立し、公布・施行されることで法的な効力を持ちます。顧問先に説明する際は、「大綱で示された内容」と「既に成立し、適用時期が定まっている内容」を区別しましょう。令和8年度改正では、物価上昇への対応としての基礎控除・給与所得控除の見直し、インボイス制度の経過措置の見直し、成長投資・研究開発税制、資産課税の見直しなどが盛り込まれました。財務省の令和8年度税制改正の解説では、改正法の成立時期と主要な内容を確認できます。
会計事務所が重要視すべきなのは、改正項目の多さではなく、誰に関係するか、いつから処理が変わるか、どの業務に反映するかです。顧問先に一斉送信する解説資料だけではなく、給与支払の有無、消費税の取引関係、保有資産、取引形態で対象者を絞り込みましょう。
令和8年度税制改正はいつから適用される?主要項目の適用時期一覧
改正の適用開始日は一律ではありません。2026年4月からすべてが変わるわけではなく、年末調整、インボイス、相続・贈与、特定暗号資産で時期が異なります。以下の表を顧問先への説明と事務所内の対応計画の起点として使ってください。
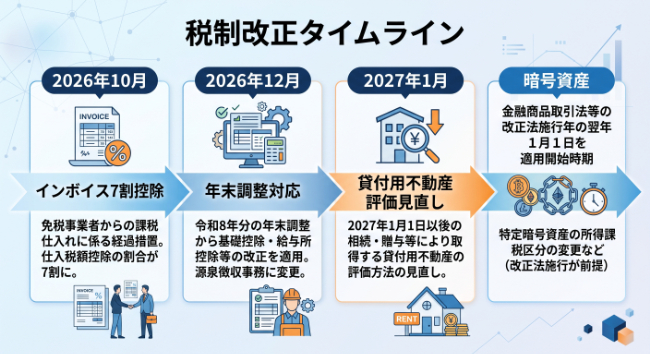
| 改正項目 | 2026年9月時点の状況 | 主な適用開始時期 | 主に影響を受ける顧問先 |
|---|---|---|---|
| 基礎控除・給与所得控除等 | 改正法成立済み | 原則として2026年12月1日施行。令和8年分の年末調整から対応 | 給与支払のある法人・個人事業主、給与所得者 |
| インボイス経過措置 | 改正法成立済み | 2026年10月から仕入税額控除の割合が7割へ | 免税事業者等と取引する課税事業者、免税事業者・フリーランス |
| 貸付用不動産の評価見直し | 改正法成立済み | 2027年1月1日以後の相続・贈与等により取得する財産の評価から | 不動産オーナー、資産管理会社、相続対策を進める顧問先 |
| 特定暗号資産の所得課税 | 金融商品取引法等の改正が前提 | 改正法の施行日の属する年の翌年1月1日から | 対象暗号資産を保有・取引する個人・法人 |
| 防衛特別所得税 | 改正法成立済み | 2027年1月から | 所得税の納税者全般 |
所得税の基礎控除等については、令和8年12月以後の源泉徴収事務と年末調整に変更が生じます。2026年11月までの源泉徴収事務に変更がない点も、給与担当者が押さえるべきポイントです。国税庁の基礎控除等に関する案内では、改正の概要とQ&Aが公表されています。
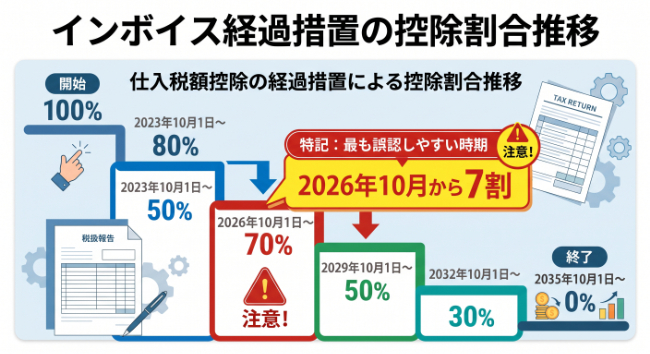
消費税では、免税事業者等からの課税仕入れに係る経過措置が、2026年10月から7割控除に変わります。その後は2028年10月から5割、2030年10月から3割へ段階的に縮減され、2031年9月末で終了する予定です。旧情報の「2026年10月から5割控除」と混同しないよう、社内資料や顧問先向け案内を更新してください。
顧問先に説明すべき改正ポイントは何か|分野別一覧
税理士・会計事務所が優先的に説明したい分野は、所得税・資産課税・法人課税・消費税の四つです。すべての改正を一律に説明する必要はありません。顧問先がどの分野に該当するかを判断し、必要な情報だけを分かりやすく伝えることが重要です。
所得税・住民税|年末調整の準備を早めに進める
令和8年度改正では、物価上昇への対応として基礎控除の本則が58万円から62万円へ、給与所得控除の最低保障額の本則が65万円から69万円へ見直されました。加えて、低・中所得者への配慮として、所得税の課税最低限を178万円へ引き上げる措置が講じられています。
ただし、令和8年分・令和9年分の年末調整では、本則の69万円をそのまま使うわけではありません。給与等の収入金額が190万円以下の場合、給与所得控除額は74万円です。190万円超220万円以下の場合は「収入金額×30%+8万円」となり、220万円超では給与所得控除額に改正はありません。したがって、「令和8年分の最低保障額は一律69万円」と説明するのは不正確です。国税庁の源泉所得税の改正のあらましに基づき、給与収入の区分に応じて確認してください。
会計事務所にとっての実務上の要点は、2026年12月の年末調整から改正が反映されることです。給与計算・年末調整ソフトが更新される時期、申告書様式、扶養親族等の所得要件、職員向けの確認手順を早めに確認しましょう。顧問先の従業員から「178万円までなら会社の扶養手当や社会保険も同じように変わるのか」と質問されることがありますが、所得税、社会保険、会社独自の手当は別制度です。混同しないよう、確認先を分けて案内することが必要です。
相続税・贈与税|貸付用不動産の保有状況を確認する
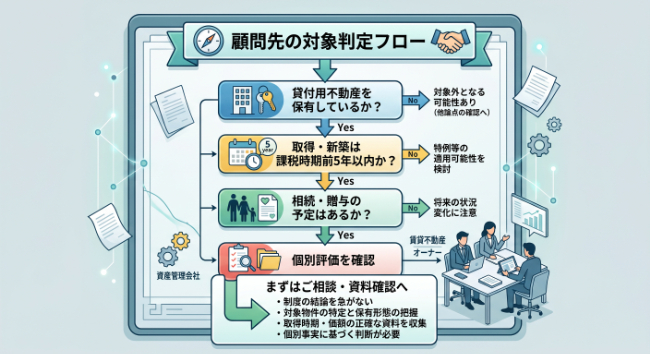
相続・贈与の分野では、一定の貸付用不動産の評価見直しが実務上の注目点です。課税時期前5年以内に対価を伴う取引で取得または新築した一定の貸付用不動産について、原則として通常の取引価額に相当する金額による評価を行う考え方が示されています。適用は2027年1月1日以後に相続等により取得する財産の評価からです。
この改正は、すべての不動産を一律に対象とするものではありません。取得・新築時期、取引の内容、課税上の弊害の有無などで取扱いが変わります。資産管理会社、賃貸不動産のオーナー、相続対策を検討中の顧問先では、取得時期や保有形態を先に確認し、個別案件は最新の法令・通達等を確認したうえで検討しましょう。財務省の令和8年度税制改正大綱には、対象と適用時期の詳細が示されています。
法人課税|賃上げ・研究開発・設備投資の対象を見極める
法人課税では、研究開発税制の強化や大規模・高付加価値の設備投資を対象とする新たな措置が創設されています。一方、賃上げ促進税制は、大企業向けの措置が廃止され、中堅企業向けは要件を強化したうえで継続し、中小企業向けは令和8年度に現行制度を維持する整理です。
中小企業の顧問先に対しては、「賃上げをしたので必ず税額控除を使える」と説明するのではなく、給与等支給額、雇用者給与等支給額、適用要件、控除上限、繰越の可否を確認する必要があります。設備投資・研究開発を予定する顧問先では、投資計画の段階で対象要件を確認できるよう、経営者との面談時に設備取得予定や試験研究費の見込みをヒアリングしましょう。
消費税・インボイス|2026年10月の7割控除を見落とさない
消費税で最も実務への影響が大きいのは、インボイス制度における仕入税額控除の経過措置です。2026年10月以後、免税事業者や簡易課税事業者等からの課税仕入れについて、一定の要件を満たす場合に控除できる割合が7割となります。
会計事務所では、取引先の登録状況、会計ソフトの税区分、帳簿の記載、請求書の保存を確認します。特に、税区分を前回の設定のまま使い続けると、申告時に確認作業が集中するおそれがあります。取引先マスタや仕入先一覧を更新し、2026年10月をまたぐ処理をテストデータで確認してください。電子で受領する請求書や領収書は、インボイス制度だけでなく電子帳簿保存法の保存要件にも関係します。国税庁の電子帳簿保存法Q&Aを確認し、顧問先との資料共有ルールを整えましょう。
中間CTA: 税制改正のたびに、仕入税額控除の確認、帳票出力、申告ソフトとの連動に手間がかかる場合は、会計ソフトの更新状況と事務所の運用を同時に見直す機会です。会計事務所向けサクラス財務クラウドは、税制改正対応の自動アップデート、CSV入出力、達人シリーズとのデータ連動を案内しています。
相続税・贈与税の改正は顧問先にどう影響するか|不動産・暗号資産を整理
資産課税に関する改正は、すべての顧問先に同じ影響を及ぼすものではありません。影響が大きいのは、資産管理会社、賃貸不動産の保有者、相続・贈与を具体的に検討している顧問先、対象となる暗号資産の保有者です。顧問先への説明では、制度の結論を急ぐよりも、対象かどうかを確認するための資料を先にそろえることが重要です。
貸付用不動産・不動産小口化商品等の評価見直しとは
今回の見直しは、相続開始直前に取得した一定の貸付用不動産の評価が、取得時の取引価額と大きく乖離することによる課税上の問題に対応するものです。一般的な不動産保有や長期保有の賃貸物件を一律に対象とするものではありません。適用対象になり得るかを判断するには、物件の取得・新築時期、取得方法、貸付状況、保有主体、相続等の時期を確認します。
顧問先への一次案内では、「評価額が必ず上がる」と断定しないことが重要です。「2027年1月1日以後の相続等から一定の貸付用不動産の評価に見直しがあります。該当する可能性があるため、物件の取得時期と保有形態を確認させてください」と伝えると、過度な不安を与えずに必要資料を集められます。
暗号資産の申告分離課税化は誰に影響するか
特定暗号資産の譲渡等による所得については、金融商品取引法等の改正を前提に、他の所得と分離して課税する措置が示されています。対象は金融商品取引業者登録簿に登録された暗号資産等に限られるため、すべての暗号資産が自動的に対象になるわけではありません。現物取引に関する適用開始日は、金融商品取引法の改正法の施行日の属する年の翌年1月1日です。
したがって、顧問先に「暗号資産はすべて20%の申告分離課税になる」と説明するのは不正確です。利用する取引所、保有する資産、取引時期、取引形態を確認し、対象要件と施行日を確認したうえで案内しましょう。国税庁の特定暗号資産に関する改正資料では、対象と適用開始に関する考え方が確認できます。
| 資産・論点 | 現行の基本的な考え方 | 改正後に確認すべきこと | 影響を受け得る顧問先 |
|---|---|---|---|
| 一定の貸付用不動産 | 財産評価基本通達に基づく評価が基本 | 取得・新築時期、取得形態、通常の取引価額の考え方、適用開始日 | 賃貸不動産オーナー、資産管理会社、相続対策中の個人 |
| 特定暗号資産 | 暗号資産取引の利益は原則として総合課税の雑所得として扱われる | 対象資産、登録状況、金融商品取引法改正の施行日、取引時期 | 暗号資産を継続的に保有・取引する個人、Web3関連事業者 |
達人シリーズには、相続税、贈与税、財産評価の各製品があります。ただし、ソフトの利用は申告書作成や計算を効率化するためのものであり、財産評価や適用判断そのものは、法令・通達・個別事実に基づいて行う必要があります。
令和8年度税制改正で会計事務所の実務はどう変わるか
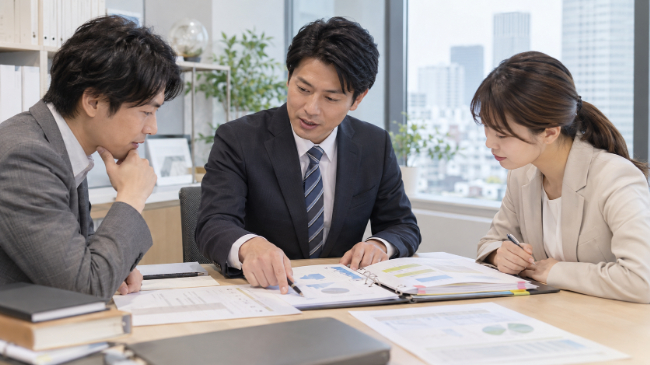
令和8年度税制改正への対応で会計事務所が行うことは、システムの確認、顧問先への案内、年末調整・申告前のテストの三つです。制度が公表されてから慌てて動くのではなく、適用時期が明確な項目から準備を進めると、繁忙期の手戻りを減らせます。
まず、財務省・国税庁の公表資料、ソフトベンダーのリリース情報、所属団体の資料を確認し、確定事項と追加確認が必要な事項を分けます。次に、給与支払、免税事業者等との取引、電子取引、貸付用不動産、暗号資産の有無で顧問先を分類します。最後に、会計・給与・申告・証憑管理の各ソフトで、更新、設定、帳票、データ連携をテストします。
| 確認項目 | 今行うこと | 注意点 |
|---|---|---|
| 会計・申告ソフト | 改正対応の更新時期、税区分、帳票、申告ソフト連動を確認する | 更新プログラムを適用しただけで完了と考えず、入力から帳票出力までテストする。 |
| 給与・年末調整 | 基礎控除等の変更、申告書様式、職員向け手順を確認する | 2026年12月以後の源泉徴収・年末調整が対象。給与収入190万円以下の給与所得控除額は令和8・9年分で74万円となる点にも注意する。 |
| 顧問先向け案内 | 影響がある顧問先を抽出し、一次案内とFAQを作成する | 確定事項、確認中の事項、顧問先に依頼する作業を明確に分ける。 |
| インボイス | 仕入先区分、税区分、帳簿・証憑保存を確認する | 2026年10月からの7割控除を反映し、期中取引の開始日を確認する。 |
| 資産課税 | 貸付用不動産・暗号資産の保有顧問先を抽出する | 評価額・税率・ソフト機能を未確認の段階で断定しない。 |
税制改正の際にミスが起こりやすいのは、更新後の設定確認を省くこと、顧問先ごとの差を見落とすこと、担当者教育を後回しにすることです。とくにインボイス制度では、取引先マスタや税区分が未整備のままでは、申告期に確認が集中します。年末調整では、様式・控除・扶養要件への理解が担当者ごとに異なると、顧問先からの質問に一貫して答えられません。
また、顧問先への説明がうまくいく事務所は、制度資料を送るだけで終わりません。「御社は対象か」「何をいつまでに確認すればよいか」「事務所側で何を支援するか」を一枚にまとめ、必要に応じて個別面談につなげています。月次資料の受領や進捗管理が安定しているほど、税制改正への案内にも余裕が生まれます。実務フローの見直しには、月次決算を早期化する会計事務所の実務フローも参考にしてください。
会計ソフトの乗り換えを検討する場合は、税制改正対応だけでなく、顧問先とのデータ共有、CSV連携、申告ソフト連動、スタッフの習熟、サポート体制、料金体系を確認します。比較の観点は、税理士・会計事務所の会計ソフト選び完全ガイドで詳しく紹介しています。
顧問先への説明でよくある質問と回答例|Q&A
以下は、顧問先から質問を受けた際に使える回答の型です。実際の回答では、顧問先の取引内容や家族構成、保有資産を確認したうえで調整してください。
令和8年度税制改正はいつから適用されますか?
項目ごとに異なります。たとえば、基礎控除や給与所得控除等の見直しは、原則として2026年12月1日施行で、令和8年分の年末調整から対応します。このうち給与収入190万円以下の方は、令和8・9年分の給与所得控除額が74万円です。インボイス制度の経過措置は2026年10月から変わります。貸付用不動産の評価見直しは2027年1月1日以後の相続等からです。御社・ご家庭に関係する項目を確認して、必要な時期に個別にご案内します。
令和8年度税制改正大綱の内容は、もう国会で可決されていますか?
主要な税制改正関連法は2026年3月31日に成立しています。ただし、特定暗号資産に関する所得課税は金融商品取引法等の改正・施行が前提となるため、対象範囲と適用開始日は引き続き確認が必要です。大綱段階の情報と、法律として成立している内容を分けてご説明します。
賃上げをした場合、令和8年度も賃上げ促進税制を使えますか?
中小企業向けの措置は令和8年度に現行制度を維持する整理です。ただし、実際に適用できるかは、給与等支給額、雇用者給与等支給額、事業年度、他の制度との関係で決まります。賃上げを予定または実施している場合は、給与台帳と決算見込みを確認し、適用要件を個別に判定します。
相続税・贈与税はどのように変わりますか?
一定の貸付用不動産について、2027年1月1日以後の相続等から評価の見直しがあります。ただし、すべての賃貸不動産が対象になるわけではありません。取得時期、取得方法、保有形態を確認し、該当する可能性がある場合に評価方法を検討します。相続対策を急いで変更する前に、まず資料を確認させてください。
インボイス制度について、2026年10月から何が変わりますか?
免税事業者等からの課税仕入れに係る仕入税額控除の経過措置が、2026年10月から7割控除に変わります。御社では、取引先の登録状況と取引額を確認し、会計ソフトの税区分や帳簿の処理を見直します。取引先との契約・価格交渉が必要になるかは、取引内容を確認したうえでご相談します。
暗号資産はすべて申告分離課税になりますか?
いいえ。新しい仕組みの対象は、金融商品取引業者登録簿に登録されている一定の暗号資産等に限られます。対象となる暗号資産、取引所、取引時期を確認する必要があります。保有・売却・交換・ステーキング等がある場合は、取引履歴を早めに共有してください。
まとめ|令和8年度税制改正大綱で押さえるべき3つのポイント
令和8年度税制改正を顧問先へ説明する際は、次の三点を押さえましょう。第一に、年末調整に関係する基礎控除等の見直しは、令和8年12月以後の源泉徴収・年末調整から対応すること。第二に、インボイス制度の経過措置は2026年10月から7割控除となること。第三に、貸付用不動産と特定暗号資産は、対象顧問先を早めに把握し、適用要件と時期を個別に確認することです。
税制改正対応は、会計事務所にとって顧問先との接点を増やす機会でもあります。制度を一方的に伝えるのではなく、対象の確認、必要資料の依頼、会計・給与・申告処理の見直しまで伴走することで、顧問先にとって実務に役立つ支援になります。
株式会社カームでは、会計事務所向けのサクラス財務クラウド、税務申告を支援する達人シリーズ、顧問先との電子ファイル共有に活用できるさくらボックスを取り扱っています。税制改正への対応を含め、日々の会計・税務業務を効率化したい税理士・会計事務所の方は、無料相談・資料請求からお気軽にご相談ください。
税理士の視点|税制改正を『顧問先と共に備える』ために
税制改正への対応は、改正内容を説明するだけで終わる仕事ではありません。お客様が本当に知りたいのは、「自社や自分の資産に何が起こるのか」「いつまでに何をすればよいのか」「誰に相談すればよいのか」という点です。だからこそ税理士は、制度を一律に伝えるのではなく、お客様ごとの取引、給与、保有資産、将来の計画を丁寧に確認し、必要な準備を一緒に進める存在であるべきだと考えます。
今回の改正でも、年末調整やインボイス制度は多くの事業者に関係します。一方で、貸付用不動産の評価や特定暗号資産の課税は、対象となるお客様を早期に見極め、個別の事実関係を確認することが重要です。不確定な事項を急いで断定するのではなく、確定した内容と今後確認する内容を分け、必要な資料や対応時期を明確にする。その積み重ねが、お客様の不安を減らし、将来の選択を支えることにつながります。
税制改正は事務負担の増加として捉えられがちです。しかし、日頃から記帳、証憑管理、情報共有、申告準備の流れを整えておけば、顧問先との信頼関係をより深める機会にもなります。税理士は評論家ではなく、お客様と同じ目線で課題に向き合い、共に備えるパートナーです。制度が変わる局面だからこそ、一人ひとりの状況に合った、実行できる支援を丁寧に届けていきたいと思います。
監修: 税理士法人とりやま財産経営 代表税理士 鳥山 昌則